

В самом банке говорят, что объясняли руководству гаражного кооператива, как избежать комиссий
Екатеринбуржцы обвинили банк в списании денег с их счета, который числится за потребительским гаражно-эксплуатационным кооперативом (ПГЭК). Члены кооператива открыли аккаунт еще в 2015 году, но недавно УБРиР обновил условия по тарифу и стал брать штрафные комиссии с клиентов, по счетам которых не проводилось никаких операций более трех месяцев.
В такой ловушке оказался и ПГЭК. О ситуации E1.RU рассказал Дмитрий, отвечающий в кооперативе за ведение бухгалтерского учета. По его словам, абсурд ситуации заключается в том, что их объединение ни на чем не зарабатывает, поэтому деньги могут лежать на счету без движения и три месяца, и больше.
«Гаражный кооператив не ведет коммерческую деятельность и не получает прибыль от своей деятельности. У нас долго может не быть движения по счету. До первого списания было 53 544,27 рубля на счету. У нас в кооперативе 16 человек, копили деньги на ремонт забора», — рассказал Дмитрий.
Из накопленной суммы в 53 тысячи кооператив потерял уже четверть. Банк дважды списал ежемесячную комиссию в шесть тысяч рублей. В официальном ответе УБРиРа сказано, что таков тариф, о чем всех предупреждали, опубликовав объявление на своем сайте. Возвращать удержанную комиссию банк отказался.
«Банк придумал тариф обслуживания юридических лиц, по которому они „заберут“ деньги с вашего расчетного счета, если они у вас там лежат без движения более трех месяцев. Попросту говоря, грабят. Новые тарифы выкладывают на сайте, банк всех клиентов уведомляет об изменениях, но сами изменения не присылает. Комиссия — шесть тысяч в месяц. Это превышает нормальные тарифы по обслуживанию расчетного счета, где в месяц берут от 700 рублей при наличии движения», — добавил екатеринбуржец.
Проблема не в процедуре, а в тарифе, придуманном банком: «Мы вас ограбим, раз вам деньги не нужны». И всё вроде как по закону.
Редакция E1.RU обратилась с вопросами по этой ситуации в пресс-службу банка. Там ответили, что информирование через сайт — нормальная и законная практика. Такой способ был прописан и в договоре с ПГЭК. При этом в банке отметили, что помимо публикации информации на сайте также присылают уведомления в личный кабинет клиента.
«Комиссии за ведение неактивного счета — стандартная практика для рынка, они существуют у многих кредитных организаций. В УБРиР такие комиссии также действуют давно, а условия по ним были обновлены несколько месяцев назад. При этом, когда кооператив впервые столкнулся с новой комиссией, наши сотрудники пошли навстречу, вернули организации деньги за один месяц и объяснили, за что комиссия была списана и как избежать дальнейших расходов. Руководству организации можно было раз в месяц совершить хоть одну приходную или расходную операцию по счету на любую сумму или просто сменить тариф. Такая возможность существует, потому что УБРиР всегда учитывает специфику клиента», — ответили в пресс-службе банка.
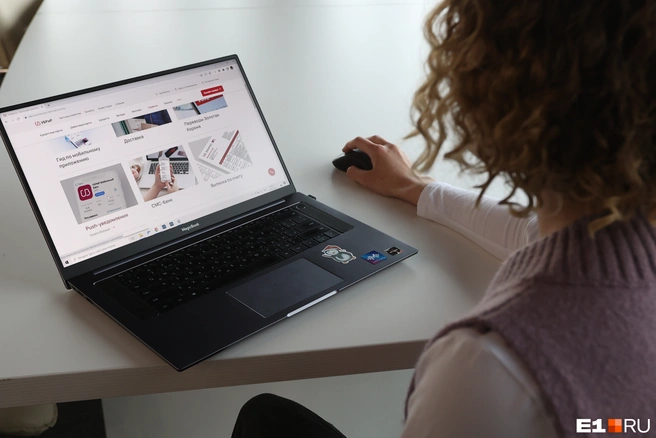

О новом тарифе банк сообщил на своем сайте
В УБРиР добавили, что в их линейке тарифов есть план, адаптированный как раз под организации, не ведущие регулярную финансово-хозяйственную деятельность (садовые товарищества, гаражные кооперативы и прочие), в котором не взимаются подобные комиссии:
«При обращении в офис сотрудники банка информировали руководство ПГЭК о возможности подключить этот тарифный план, такая опция существует для организации и сейчас».
Представители гаражного кооператива с таким положением дел не согласны, они намерены жаловаться в прокуратуру.
Законно ли списание денег
Ситуацию мы также обсудили с юристом сервиса «Юрик.ру» Владимиром Горбуновым. Он отметил, что по известной ему практике сложно сказать, насколько часто банки взимают плату за неактивные счета.

Есть примеры споров и разъяснений о комиссии за ведение счета, в том числе неактивного, но они не дают основания утверждать, что практика распространена у большинства банков или повсеместна.
Что касается конкретной ситуации и в целом взимания комиссии, то однозначно назвать ее законной или незаконной сложно — для этого нужно детально изучить целый ряд документов, в частности договор.
«Само по себе отсутствие операций по счету не делает комиссию незаконной. Если договор и действовавшие тарифы позволяли банку менять размер платы, а кооператив был надлежащим образом уведомлен, взыскание комиссии возможно. Но договорное право менять тарифы не означает, что любое изменение и любой размер комиссии автоматически правомерны», — пояснил юрист.
Более подробное экспертное объяснение ситуации читайте в спойлере ниже.
Что еще говорит закон
По пункту 1 статьи 851 Гражданского кодекса РФ клиент оплачивает услуги банка по совершению операций, если это предусмотрено договором банковского счета. Статья 29 Федерального закона от 2 декабря 1990 г. N 395-I «О банках и банковской деятельности» допускает установление комиссионного вознаграждения по соглашению с клиентом, для юридического лица банк может менять его односторонне, если такое право предусмотрено законом или договором.
В своем ответе банк ссылается на пункты 10.1–10.2 ДКБО и тариф 3.3. Если цитаты переданы верно, договор предусматривает изменение тарифов банком, а тариф — плату за ведение счета, по которому три месяца не было движения, с ограничением размером остатка. Это дает банку договорное основание для комиссии. Однако для оценки законности нужно проверить, в частности, действовали ли именно эти условия в соответствующие месяцы, было ли соблюдено предусмотренное договором семидневное уведомление и распространялся ли тариф на конкретный счет кооператива.
Кроме того, даже согласованное право менять тарифы должно осуществляться добросовестно. В определении судебной коллегии по экономическим спорам Верховного суда РФ от 22 ноября 2023 г. N 310-ЭС23-14161 указано, что наличие у банка права менять вознаграждение не освобождает от оценки разумности и добросовестности его действий. Поэтому существенны размер комиссии, ее связь с услугой, последствия для клиента и то, не стала ли она фактически препятствовать распоряжению деньгами.
«По описанию членов кооператива, из 53 тысяч рублей на забор уже списано 12 тысяч. Эта сумма сама по себе не доказывает незаконности: тариф, по изложенному вами условию, ограничен остатком, а не всей суммой на счете. Но если комиссия начисляется ежемесячно без реальных движений, быстро уменьшает целевые накопления и при этом условия изменения тарифа или уведомление не подтверждаются, это может быть аргументом для оспаривания. То, что кооперативу объяснили причину первого списания и вернули деньги, само по себе не заменяет проверки договора, тарифа и уведомления о его введении», — добавил Владимир Горбунов.
По его словам, основания для оспаривания ситуации в суде есть, но однозначно говорить об успехе дела пока сложно. Это будет зависеть от ряда пунктов:
предусмотрели ли договор и надлежаще введенные тарифы именно такую плату;
соблюден ли порядок уведомления за семь дней;
за какие конкретно месяцы и на основании какого тарифа списаны 12 тысяч рублей;
была ли комиссия платой за ведение счета или по существу стала чрезмерным способом изъятия средств;
какие доказательства имеются по возврату первой комиссии и последующим разъяснениям банка.
«Если право банка менять тариф и порядок уведомления согласованы, уведомление было надлежащим, а тариф применен по своим условиям, взыскать деньги может быть сложно. Если же тариф ввели или применили с нарушением договора, либо конкретные обстоятельства покажут недобросовестность или несоразмерность, требование о возврате списанного можно обосновывать. Для суда важны договор и редакции тарифов, сведения о датах и суммах списаний, а также доказательства уведомления. Без их проверки вывод о перспективах останется открытым», — подчеркнул юрист.
Ещё один эксперт, адвокат и партнер юридической фирмы Intellect Дмитрий Загайнов, считает, что в данной ситуации больше нюансов, чем кажется на первый взгляд. Так, помимо того, были ли представители гаражного кооператива должным образом уведомлены об изменении тарифа, учитывать стоит и следующее:
Есть ли за комиссией реальная услуга. Плата за расчетно-кассовое обслуживание допустима, если она соответствует фактически оказанным услугам и не носит характер навязанной либо явно несоразмерной платы.
Не превращает ли комиссия счет в экономически бессмысленный. Верховный суд указывал, что банк не вправе вводить комиссию, которая из-за значительности размера начинает препятствовать совершению клиентом экономически обоснованных операций по счету (пункт 3 статьи 845 ГК РФ).
Также адвоката смутила сама формулировка, что тарифом предусмотрена «комиссия за ведение счета с ненулевым остатком, движение средств по которому не осуществлялось свыше трех месяцев».
«Требование банка осуществлять „минимальную активность“ выглядит не как оплата банковской услуги, а как принуждение к совершению операций. Такая конструкция для банка очень уязвима в споре. Если банк действительно списывал комиссию за отсутствие операций и не оказывал за это отдельной банковской услуги, у кооператива есть разумные основания требовать возврата денежных средств и прекращения дальнейших списаний», — считает Дмитрий Загайнов.

Рекомендую не идти сразу в суд ради принципа, а зафиксировать требования и отправить жалобу в ЦБ РФ. Только при отказе целесообразно обращаться в суд за защитой.
Прочитайте также историю пары из Екатеринбурга, которая открыла совместный счет, положила на него деньги, но увидела уведомление о долге в 10 миллиардов рублей. Банк при этом ответил, что средства попали под технический арест по уведомлению налоговой, но в ФНС заявили, что никаких долгов у клиентки нет.