

Вспомнили, чем запомнился этот год рынку недвижимости
На улицах уже стали замечать елки, а на прилавках магазинов — подарки к Новому году. А значит, уже можно начинать подводить итоги года. За последние месяцы рынок ипотеки показал, что нужно всегда держать руку на пульсе и следить за ситуацией. Правила регулярно трансформируются, а планировать будущее хочется здесь и сейчас. По данным экспертов, по сравнению с 2025 годом ставки снизились, но доступнее для значительной части населения ипотека не стала. Какие еще изменения произошли, стоит ли брать квартиру сейчас и на что обратить внимание при покупке, рассказали в АО «САИЖК».
Рекорды года
Лидером по метаморфозам стала программа «Семейная ипотека с государственной поддержкой». Сначала с 1 февраля появилось правило «одна семья — один льготный кредит» и возникло требование об обязательном участии обоих супругов в сделке.
— Получается, при наличии отрицательной кредитной истории, банкротства и иных обстоятельств, препятствующих одобрению ипотечного кредита одного из супругов, фактически семья лишается блага приобрести жилье с ипотекой по льготной ставке, — прокомментировала начальник отдела кредитования АО «САИЖК» Наталья Черноскутова.
Следующая волна изменений прошла совсем недавно — 1 октября. В этот день ввели дифференцированную ставку. Это значит, что теперь процентная ставка и сумма зависит от количества детей в семье и региона проживания:
5 и более детей (с ребенком до 7 лет) — ставка 2% (лимит до 10 млн рублей);
4 ребенка — ставка 4% (лимит до 10 млн рублей);
3 ребенка — ставка 6% (лимит до 10 млн рублей);
2 ребенка — ставка 8% (лимит до 8 млн рублей);
1 ребенок — ставка 10% (лимит до 6 млн рублей).
Программа стала более адресной: многодетные семьи действительно получили улучшение (снижение ставки и повышение лимитов), но семьи с одним и двумя детьми столкнулись с ухудшением условий.
Также срок субсидирования сократили до 15 лет: пользоваться льготной ставкой можно только в течение этого периода. Но срок кредита может быть и больше в зависимости от тех условий, которые предлагает банк.


В 2026 году условия семейной ипотеки менялись в феврале и октябре
Положительные моменты тоже есть:
в течение срока действия кредитного договора предусмотрена возможность снижения процентной ставки. Это происходит в следующих случаях: при рождении последующего ребенка в течение действия кредитного договора, а также в случае досрочного погашения до половины стоимости от приобретенной квартиры в течение первого года кредитования.
Безусловно, это не все изменения, которые коснулись семейной ипотеки. Практически все льготные программы с государственной поддержкой за последние годы изменились. Особенностей очень много, разобраться самому бывает сложно, в этом случае нужен грамотный специалист, который поможет, объяснит условия, подскажет, какие необходимы документы, подберет программу, выгодную для клиента.
Что со вторичкой
— Не обошли стороной перемены и кредитование на вторичном рынке. Из положительных моментов — это, конечно, снижение процентной ставки. Ставки снизились, но недостаточно для оживления спроса: рынок в этом году остается в состоянии осторожного восстановления, а не активного роста. Что будет в 2027 году, покажет кредитная политика ЦБ РФ, которая задает направление и напрямую влияет на процентные ставки по ипотеке, — объяснила Наталья Черноскутова.
В настоящее время складывается впечатление, что цены на жилье растут быстрее, чем снижаются ставки. Тянуть с оформлением ипотеки не стоит: потом условия могут снова поменяться, можно упустить возможность, которая есть сейчас.


Сегодня взять квартиру в ипотеку всё еще реально. Главное знать, к кому обратиться
— Сегодня в центре внимания банков оказались долговая нагрузка и подтверждение дохода клиента. Так, с 1 июля 2027 года при расчете долговой нагрузки банки смогут учитывать только официально подтвержденные доходы. Это требование ЦБ РФ, которое банки миновать не смогут. Получить ипотеку сейчас без официального трудоустройства и подтверждения дохода практически невозможно. Требования к долговой нагрузке многих банков уже стали жестче, — рассказала Наталья Черноскутова.
А что делать тем, кто уже оформил ипотеку, но не на самых выгодных условиях? Хорошая новость: есть возможность всё исправить — рефинансировать ее (или перекредитовать) в другом банке. Опытные специалисты АО «САИЖК» смогут подобрать банк, который предложит более низкую ставку. Экономия от такой процедуры порой составляет до 30 тысяч рублей в месяц. А за весь срок кредитования так и 4–5 млн может набежать — это целый автомобиль.
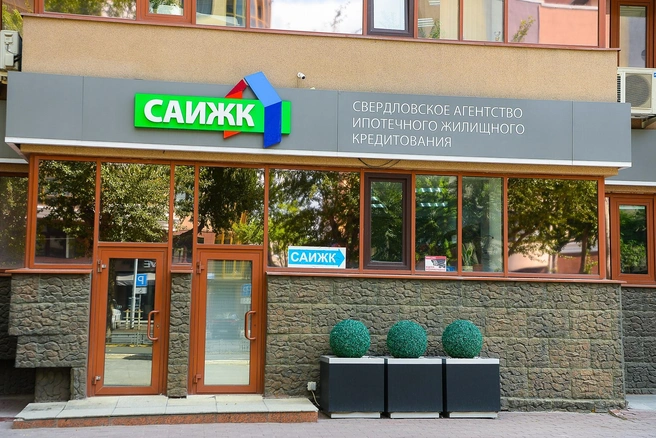

АО «САИЖК» работает с 2003 года
Выбор ипотечной программы — сложный процесс, где нужно учесть десятки нюансов: от скрытых комиссий до самой выгодной процентной ставки. Эксперты АО «САИЖК» возьмут эти заботы на себя. Каждый запрос изучают детально, переводят условия банков на простой язык и подбирают программу с минимальной переплатой и затратами. От подачи заявки до получения денежных средств — сотрудники компании будут рядом на каждом этапе.
Офисы АО «САИЖК»,
Екатеринбург, ул. Белинского, 35;
тел.: +7 (343) 211-79-76.
Нижний Тагил, ул. Красноармейская, 9;
тел.: +7 (3435) 42-09-42;
sahml.ru.